
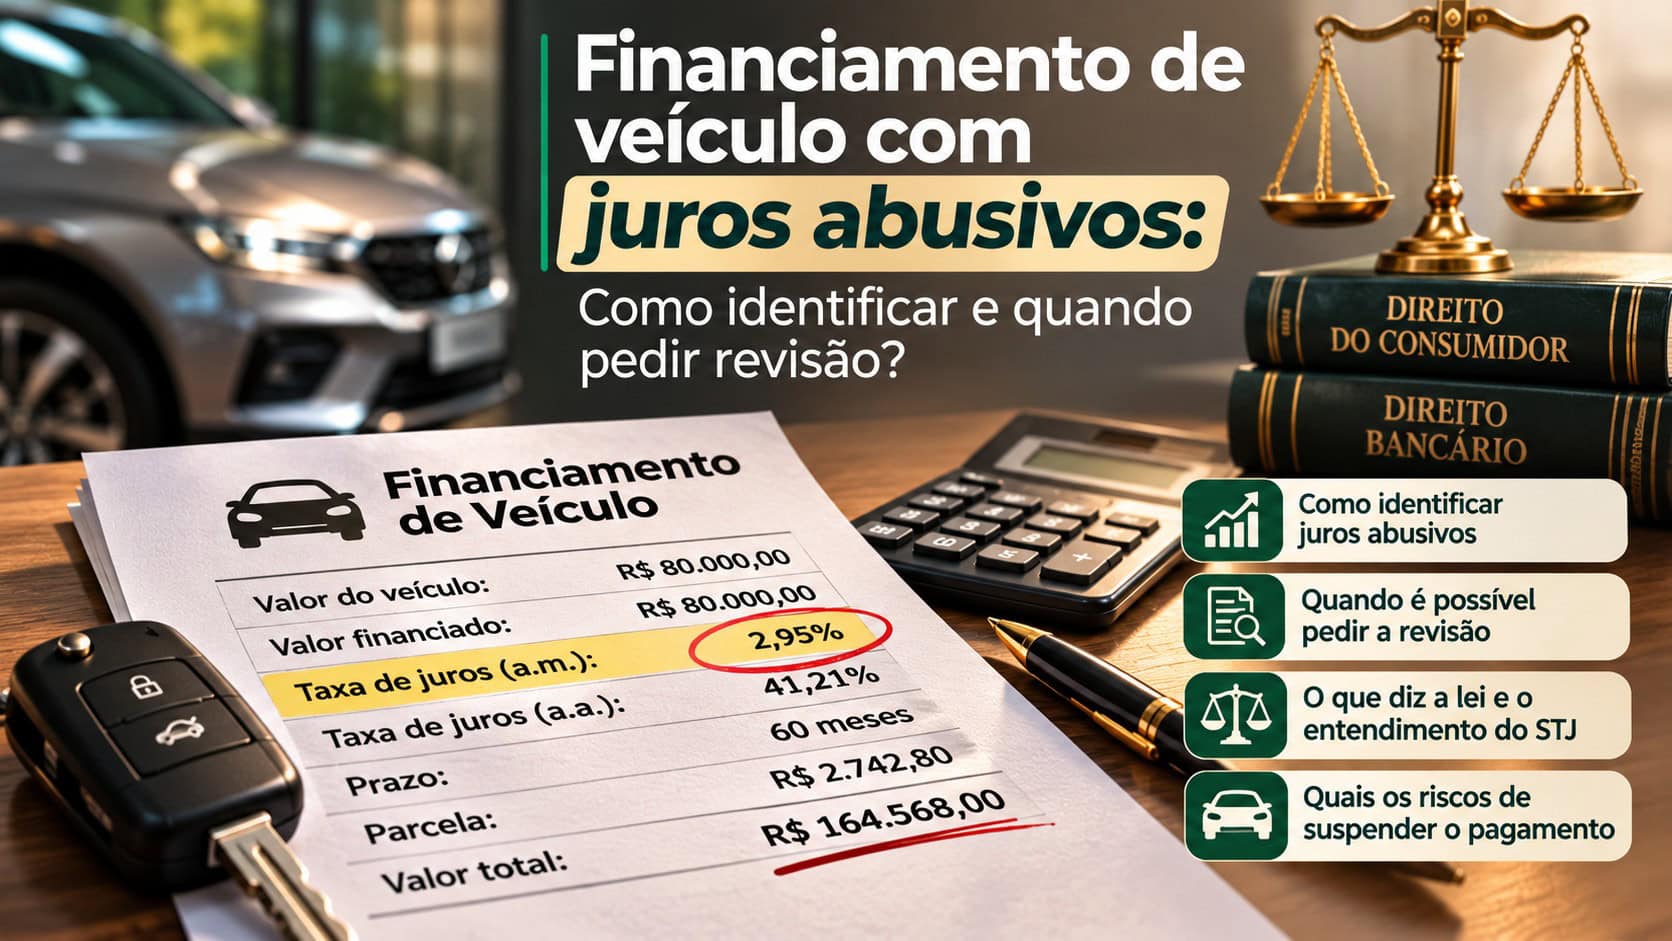
Você financiou um carro, paga as parcelas há meses e, ao somar tudo, percebe que o valor total ficou muito acima do preço do veículo? Surge então a dúvida: os juros cobrados são abusivos?
A resposta exige cuidado. Um financiamento pode ser caro sem ser ilegal. Por outro lado, juros e encargos contratuais podem ser questionados quando houver abusividade demonstrada, cobranças indevidas ou falha relevante de informação. Entenda o que diz o STJ e os riscos de uma ação revisional.
Os juros remuneratórios são o preço cobrado pelo dinheiro emprestado. Em contratos bancários comuns, não existe uma regra geral que limite os juros a 1% ao mês ou a 12% ao ano. A Súmula 382 do STJ estabelece que ultrapassar 12% ao ano, isoladamente, não comprova abusividade.
O Tema Repetitivo 27 do STJ (REsp 1.061.530/RS) admite a revisão dos juros em situações excepcionais, quando houver relação de consumo e demonstração concreta de desvantagem exagerada ao consumidor. O contexto contratual é decisivo.
Promessas de redução automática são imprecisas. A taxa de mercado é referência importante, mas não funciona como um teto legal automático.
O Banco Central divulga séries históricas de taxas médias por modalidade de crédito. Para um financiamento comum de automóvel contratado por pessoa física, o ponto de partida costuma ser a categoria “Aquisição de veículos — pessoa física”, observando a época e a modalidade da operação.
Compare a taxa de juros remuneratórios contratada com o indicador do mês da contratação. Não é adequado utilizar a taxa média de empréstimo pessoal, cheque especial ou cartão de crédito como se fosse a taxa de financiamento de veículo.
Exemplo hipotético: se o contrato prevê 2,7% ao mês e a média da modalidade no período era de 1,8% ao mês, existe uma diferença relevante a investigar. A comparação, sozinha, ainda não assegura o reconhecimento judicial de abusividade. Entrada, prazo, garantias, perfil de risco e demais peculiaridades podem influenciar a avaliação.
No REsp 2.009.614/SC, o STJ reforçou que multiplicadores fixos da taxa média, sem examinar o negócio, não bastam para demonstrar abusividade.
Não. A taxa de juros remuneratórios corresponde ao custo financeiro do crédito. Já o Custo Efetivo Total (CET) reúne o impacto dos juros e de outros valores envolvidos na operação, como tributos, tarifas e despesas previstas. A Resolução CMN nº 4.881/2020 disciplina seu cálculo e a informação ao cliente.
Antes de assinar, compare valor efetivamente financiado, entrada, número e valor das parcelas, taxa mensal e anual, CET e total a pagar. Para investigar juros remuneratórios abusivos, porém, não se deve comparar indiscriminadamente o CET do contrato com uma série histórica de juros do Banco Central.
Também não automaticamente. A capitalização de juros com periodicidade inferior à anual é admitida em determinadas operações bancárias quando respeitados os requisitos legais e contratuais, conforme as Súmulas 539 e 541 do STJ. A previsão de taxa anual superior a doze vezes a mensal pode ser suficiente, nos termos da Súmula 541, para a cobrança da taxa efetiva anual.
A Tabela Price, isoladamente, não demonstra cobrança ilegal. A análise deve verificar a contratação da capitalização, a forma de cálculo efetivamente aplicada e eventuais divergências entre as taxas informadas e o saldo cobrado.
Além dos juros, o contrato pode incluir cobranças acessórias. No Tema 958, o STJ admitiu, em linhas gerais, a tarifa de avaliação do bem e o ressarcimento da despesa de registro do contrato, mas ressalvou a cobrança por serviço não efetivamente prestado e a possibilidade de controle de valores excessivos no caso concreto.
No Tema 972, o tribunal firmou que o consumidor não pode ser obrigado a contratar seguro de proteção financeira com o próprio banco ou com seguradora por ele indicada. Isso não significa que todo seguro prestamista seja proibido: é necessário examinar a liberdade de escolha, a informação prestada e o que foi efetivamente contratado.
Confira a data contratual, a descrição do encargo e a efetiva prestação do serviço. A presença de um encargo acessório contestável também não elimina automaticamente a mora do devedor.
A ação revisional é uma medida judicial destinada a discutir cláusulas e cobranças específicas. Pode ser pertinente quando a documentação indicar taxa remuneratória concretamente abusiva, cobrança de serviço não realizado, imposição indevida de seguro, falhas relevantes na informação ou divergências demonstráveis nos cálculos.
Não há redução, restituição ou suspensão garantida. O resultado depende das provas, das cláusulas e da interpretação judicial. Antes do processo, pode ser mais adequado solicitar documentos, conferir o saldo ou negociar.
Não é seguro interromper os pagamentos apenas porque há suspeita de cobrança abusiva. A Súmula 380 do STJ determina que a simples propositura de ação revisional não impede a caracterização da mora. Com alienação fiduciária, o atraso pode ocasionar até busca e apreensão, se presentes os requisitos legais.
Em certas situações, o reconhecimento judicial de abusividade de encargos exigidos durante a normalidade do contrato pode repercutir na mora; isso, porém, não é consequência automática de ajuizar a ação, nem decorre necessariamente de questionar tarifas acessórias. Pedidos urgentes e estratégias de pagamento precisam ser examinados individualmente.
Comece pelo contrato e pela evolução da dívida. Separe principal, juros, CET, IOF, tarifas, seguros, encargos por atraso e pagamentos. Depois, é possível conferir a memória de cálculo e identificar quais lançamentos merecem contestação.
A diferença entre o preço à vista do veículo e a soma das prestações não representa, automaticamente, cobrança indevida. Parte dessa diferença pode decorrer do prazo de financiamento, da taxa legalmente pactuada e das despesas informadas. Um cálculo revisional sério precisa indicar a cláusula questionada e justificar o recálculo.
Separe o contrato ou a Cédula de Crédito Bancário, a proposta e o quadro do CET, comprovante da entrada, nota fiscal do veículo, boletos, comprovantes de pagamento, extrato de evolução do saldo devedor, eventual apólice de seguro e comunicações do banco. Em renegociação, junte os contratos anteriores.
Peça a documentação ao banco e guarde os protocolos. O Registrato, do Banco Central, pode auxiliar na consulta das operações informadas ao Sistema de Informações de Créditos (SCR), mas não substitui o contrato completo e a planilha de evolução da dívida.
Sim. O art. 52, § 2º, do Código de Defesa do Consumidor assegura, nos contratos abrangidos, a liquidação antecipada total ou parcial com redução proporcional dos juros e demais acréscimos. O Banco Central também orienta os consumidores sobre esse direito.
Antes de quitar, confira o demonstrativo e a redução dos encargos futuros. Quitação antecipada e revisão judicial são caminhos diferentes: uma não pressupõe a outra.
Juros acima de 12% ao ano são ilegais? Não. A Súmula 382 do STJ afasta essa conclusão automática. A análise é contratual e depende de prova de abusividade.
O banco é obrigado a reduzir as parcelas porque a taxa está acima da média do Bacen? Não. A taxa média é parâmetro de comparação, mas não constitui teto obrigatório para todos os contratos.
Já paguei várias parcelas. Ainda posso questionar cobranças? Em tese, sim, conforme o tipo de pedido, a documentação e os prazos aplicáveis. A existência de pagamentos não resolve, por si só, a validade de todas as cláusulas.
A ação revisional impede a busca e apreensão do carro? Não automaticamente. O risco permanece se houver mora e forem cumpridos os requisitos da medida.
Suspeitar de juros abusivos exige análise, não presunção de ilegalidade. Contrato, data da operação, taxa média adequada, CET e encargos acessórios são os pontos centrais de uma avaliação responsável.
Se as informações indicarem inconsistências ou cobranças excessivas, é possível avaliar medidas administrativas e judiciais apropriadas. O importante é tomar decisões a partir de documentos e cálculos verificáveis, evitando promessas genéricas de “redução garantida” do financiamento.
STJ — Tema Repetitivo 27 (juros remuneratórios)
STJ — Juros acima de patamar fixo não bastam para abuso (REsp 2.009.614/SC)
STJ — Temas 958 e 972 (tarifas e seguros)
STJ — Tema 972 (seguro de proteção financeira)
STJ — Súmulas 380, 382, 539 e 541
Banco Central — Taxas de juros por modalidade
Banco Central — Série histórica mensal de aquisição de veículos (25471)
Banco Central — Resolução CMN nº 4.881/2020 (CET)
Código de Defesa do Consumidor — Lei nº 8.078/1990
Banco Central — Liquidação antecipada de empréstimos e financiamentos


